Currently Empty: $0.00
Éducation financière
La relation à l’argent : comprendre vos blocages pour créer l’abondance
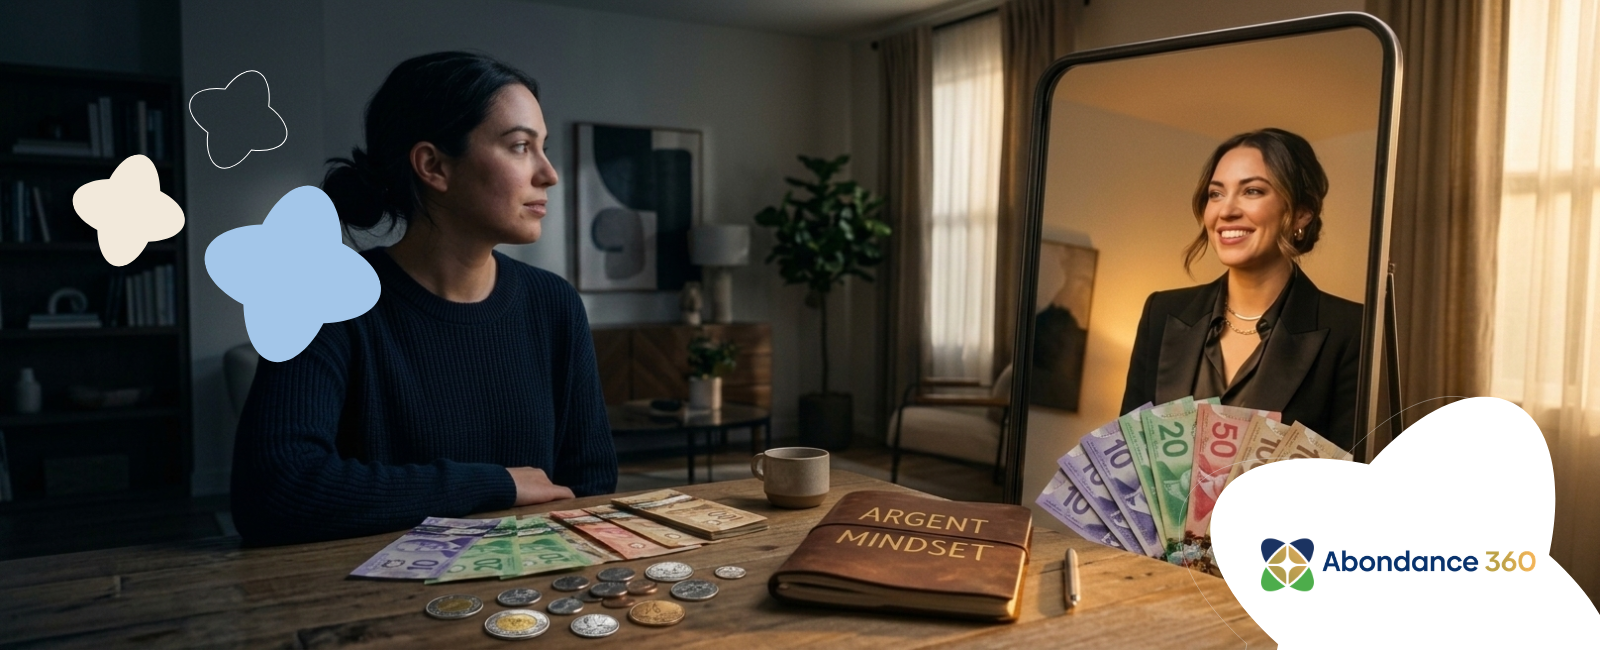
Votre relation à l’argent va bien au-delà des chiffres. C’est quelque chose de personnel, profondément lié à vos peurs, vos espoirs et vos expériences de vie. Chaque fois que vous pensez à votre compte bancaire, à une facture ou à votre épargne, une part de vous s’exprime, parfois avec confiance, parfois avec inquiétude.
En 2024, plus de 42 % des Canadiens ressentent un stress important lié à l’argent. Un poids souvent silencieux, qui affecte la sérénité et freine les projets.
Et si cela pouvait changer ? Et si ce poids devenait une force ? Si vos croyances limitantes laissaient place à une relation plus apaisée, plus saine, plus alignée avec vous ?
Cet article s’adresse à toute personne souhaitant comprendre et améliorer sa relation à l’argent, quel que soit son niveau de revenus ou de connaissances financières. Une invitation à faire ce chemin : comprendre, déconstruire, puis reconstruire votre rapport à l’argent pour retrouver plus de calme, de clarté et de liberté.
Prenez un instant. Respirez. Et laissez-vous guider.
Qu’est-ce que la « relation à l’argent » et pourquoi est-elle souvent conflictuelle ?
 La relation à l’argent est influencée par des facteurs psychologiques, émotionnels et des expériences passées. Elle désigne l’ensemble de vos croyances, émotions, réactions corporelles et habitudes face à l’argent. C’est la façon dont vous dépensez, épargnez, évitez ou contrôlez vos finances. Cette relation est unique à chaque personne et se construit au fil des expériences.
Prenons deux personnes gagnant exactement le même salaire, disons 3 000 $ nets par mois. L’une dort paisiblement, épargne régulièrement et envisage l’avenir avec confiance. L’autre ressent une anxiété constante, vit au jour le jour et repousse toute décision financière. La différence ? Leur relation à l’argent.
Cette relation comporte plusieurs dimensions. Sur le plan psychologique, elle inclut la peur de manquer, la honte de ne pas « réussir » financièrement, le manque de confiance en soi pour la gestion de sa finance ou au contraire une fierté liée au statut.
Sur le plan social, nous nous comparons aux autres, intégrons des normes culturelles sur ce qui est « correct » en matière d’argent. Sur le plan pratique, elle se manifeste dans notre gestion du budget, notre niveau de dettes et notre capacité à épargner.
Dans de nombreux foyers francophones, un tabou persiste : on parle plus facilement d’amour, de conflits familiaux, voire de sujets intimes, que de salaire, de patrimoine ou de dettes. Ce silence empêche de normaliser les difficultés et d’apprendre de l’expérience des autres.
Ce qui guide nos comportements financiers, c’est souvent un « scénario financier » inconscient. Ce scénario s’est écrit dans notre famille, à l’école, lors de nos premières expériences avec l’argent, le premier job étudiant, le premier découvert bancaire, la première facture impayée.
Ce n’est pas « vous » qui êtes nul.le avec l’argent. C’est un système de croyances et d’habitudes appris que vous pouvez réécrire.
Votre enfance : la clé secrète de votre relation à l’argent
Votre histoire financière a commencé bien avant que vous ne gagniez votre premier euro. Les messages reçus dans l’enfance façonnent profondément votre rapport à l’argent à l’âge adulte.
Dans les années 80, 90 et 2000, certaines phrases circulaient dans beaucoup de foyers : « On n’est pas Rothschild », « L’argent ne tombe pas du ciel », « Parler d’argent, ça ne se fait pas ». Ces messages, souvent prononcés avec bienveillance par des parents voulant protéger leurs enfants, ont créé des associations durables dans le cerveau.
Le contexte familial joue un rôle déterminant. Un enfant ayant grandi dans une famille touchée par le surendettement après la crise de 2008 peut avoir développé une hypervigilance face à toute dépense.
Celui dont les parents étaient entrepreneurs en difficulté peut osciller entre audace et terreur face aux risques financiers. Les enfants de fonctionnaires très économes ont souvent appris que la sécurité prime sur tout au risque de ne jamais oser.
Plusieurs archétypes de relation héritée émergent de ces histoires :
- Le ou la sécuritaire canalise tout vers l’épargne, peine à dépenser pour le plaisir et voit chaque achat comme une menace potentielle.
- Le ou la sauveur.se donne tout aux autres, se sacrifie financièrement et ressent de la culpabilité à posséder « plus ».
- Le ou la évitant.e ne regarde jamais ses relevés bancaires, repousse les décisions et préfère l’ignorance à l’inconfort de savoir.
- Le ou la contrôlant.e veut tout maîtriser au centime près, crée des tensions dans ses relations et vit dans l’angoisse de la moindre variation.
Notre cerveau associe l’argent à des besoins fondamentaux : la sécurité, l’amour, la valeur personnelle. Quand ces associations se figent dans l’enfance, elles continuent de guider nos comportements adultes souvent de manière invisible.
Quels souvenirs marquants liés à l’argent avez-vous avant vos 15 ans ? Quelle était l’ambiance à la maison quand on parlait de factures ou de dépenses ? Ces questions méritent qu’on s’y arrête, car elles éclairent vos réactions actuelles.
Votre histoire explique vos réactions… mais ne les condamne pas. Prendre conscience de ces origines est le premier pas vers l’abondance consciente.
Quelles sont les croyances limitantes les plus fréquentes autour de l’argent ?
Une croyance limitante est une pensée présentée comme une vérité absolue « Je ne suis pas fait.e pour gagner de l’argent » qui influence automatiquement vos choix financiers. Ces croyances agissent comme des filtres invisibles sur chaque décision : demander une augmentation, augmenter ses tarifs, investir, ou simplement regarder son compte en banque.
S’éduquer sur les concepts financiers de base aide à prendre des décisions éclairées et à réduire les conflits. L’impact comportemental est concret : procrastination face aux décisions financières, sous-tarification de vos services, surconsommation pour compenser un vide, peur paralysante d’investir. Examinons les trois croyances les plus répandues.
« Je ne mérite pas de gagner plus »
Cette croyance touche de nombreux salariés, freelances, thérapeutes et artistes qui hésitent à demander une augmentation ou à revoir leurs tarifs à la hausse.
Imaginons une consultante qui facture 55 €/h depuis 2019, alors que le marché est passé à 80-90 €/h. Elle se dit qu’elle n’a « pas assez d’expérience » ou que « le marché va la rejeter ». En réalité, la barrière n’est pas le marché, c’est sa croyance.
Ce sentiment d’illégitimité parfois même ce syndrome de l’imposteur est souvent lié à l’estime de soi et parfois à une loyauté familiale inconsciente : « Personne n’a jamais vraiment réussi financièrement dans ma famille, pourquoi moi ? » Les données montrent que 55 % des femmes déclarent une anxiété financière élevée contre 47 % des hommes, un écart qui reflète aussi des messages sociétaux intériorisés sur la valeur.
« L’argent est sale » ou « les riches sont forcément égoïstes »
Cette croyance puise ses racines dans la culture, les films, les scandales médiatiques et certains discours moraux opposant « bons pauvres » et « mauvais riches ».
Son effet sur l’inconscient est redoutable : auto-sabotage quand un projet fonctionne « trop bien », refus de parler de ses réussites financières par honte, incapacité à accepter une promotion de peur d’être perçu comme « matérialiste » par ses proches.
L’argent n’est ni moral ni immoral en soi. C’est un outil qui amplifie les valeurs existantes. Une personne généreuse avec de l’argent sera encore plus généreuse. Une personne intègre restera intègre. La question à se poser : connaissez-vous des personnes aisées qui sont véritablement bienveillantes ? Et des personnes sans ressources qui ne le sont pas ?
« Je suis nul.le avec l’argent et les finances, c’est comme ça »
Cette croyance est souvent liée à un manque d’éducation financière plutôt qu’à un manque d’intelligence. Les recherches montrent que 49 % des jeunes de 18-24 ans ne savent pas comment commencer à améliorer leurs finances, ce n’est pas une question de capacité, mais d’apprentissage.
Les situations concrètes sont familières : peur d’ouvrir son application bancaire, retard systématique pour faire sa déclaration d’impôts, refus d’apprendre à investir malgré un intérêt réel. La finance comportementale explique ce phénomène : notre cerveau évite ce qui provoque de l’inconfort. Si regarder un relevé bancaire déclenche de l’anxiété, nous développons un schéma d’évitement que nous interprétons ensuite comme « je suis nul.le ».
La relecture possible : passer de « Je suis nul.le » à « Je n’ai jamais appris, et je peux apprendre étape par étape ».
Comment vos émotions et votre stress financier influencent vos décisions ?
 L’indice de stress financier 2024 révèle que l’argent dépasse le travail et la santé comme cause principale de stress pour de nombreux Canadiens. Plus frappant encore : 80 % des personnes en situation de stress financier souffrent de troubles du sommeil, et 64 % peinent à se concentrer au travail ou à l’école.
Face au stress financier, trois réactions typiques émergent :
| Réaction | Comportement | Conséquence |
|---|---|---|
| Surcontrôle | Tout couper, suivre chaque centime obsessionnellement | Tensions relationnelles, rigidité paralysante |
| Fuite | Ignorer les mails de la banque, ne pas ouvrir les factures | Problèmes qui s’accumulent, crises soudaines |
| Compensation | Achats impulsifs pour se réconforter | Soulagement temporaire, culpabilité et dette |
Le cercle vicieux est prévisible : stress → décisions rapides (prêt à la consommation, achat sur crédit) → situation qui empire → stress plus intense → honte → évitement encore plus profond.
Il existe ce que les thérapeutes appellent une « fenêtre de tolérance émotionnelle ». Quand le stress nous pousse hors de cette fenêtre, impossible de prendre des décisions financières lucides. Notre système nerveux passe en mode survie, et la partie rationnelle du cerveau se déconnecte.
Apaiser le système nerveux est un préalable à toute stratégie financière efficace. On ne construit pas l’abondance depuis la panique.
Comment transformer concrètement votre relation à l’argent ?
Une relation saine à l’argent se base sur la planification, un budget, la maîtrise des dettes et des choix alignés avec ses valeurs. La transformation financière durable repose sur un double travail : intérieur (croyances, émotions) et extérieur (organisation, budget, épargne, gestion des dettes). Ces deux dimensions se renforcent mutuellement. Voici quatre étapes pour avancer concrètement.
Étape 1 : faire l’inventaire honnête de votre situation et de vos croyances
Commencez par un état des lieux complet, sans jugement. Rassemblez vos relevés bancaires des trois derniers mois et notez vos revenus mensuels, vos dépenses fixes (loyer, assurances, remboursements), vos dépenses variables (alimentation, transport), vos dettes actuelles et votre épargne. Cette clarté factuelle est le point de départ de tout changement.
En parallèle, faites un inventaire de vos croyances. Notez spontanément toutes les phrases qui vous viennent quand vous pensez à l’argent, au travail, à la richesse.
Puis relisez cette liste : quelles croyances provoquent une contraction dans votre corps, une sensation de peur ou de honte ? Ce sont vos croyances limitantes actives.
Vous ne pouvez pas transformer ce que vous refusez de regarder. La lucidité bienveillante est un acte de puissance.
Étape 2 : définir votre vision d’abondance, au-delà du simple « gagner plus »
L’abondance ne signifie pas la même chose pour tout le monde. Pour certains, c’est avoir trois mois de dépenses d’avance. Pour d’autres, c’est travailler quatre jours par semaine. Pour d’autres encore, c’est pouvoir contribuer généreusement à des causes importantes.
Clarifiez ce que signifie l’abondance pour vous en trois à cinq thèmes : temps libre, sécurité, expériences, contribution, monde intérieur. Puis chiffrez cette vision. Si votre objectif est de réduire votre temps de travail, quel revenu cela nécessite-t-il ? Si vous visez un fonds d’urgence, quel montant exact ?
Un exercice puissant : écrivez une page datée du 31 décembre 2028, décrivant votre vie financière comme si elle était déjà réalisée. Comment vous sentez-vous ? Qu’avez-vous construit ? Cette vision devient votre boussole pour les décisions quotidiennes.
Sans vision claire, l’argent reste un outil de survie. Avec une vision claire, il devient un outil de création aligné avec qui vous êtes.
Étape 3 : mettre en place des habitudes financières simples et réalistes
Les piliers pratiques sont connus : un budget de base, une épargne automatique (même 20-50 € par mois), un plan de désendettement priorisé. Mais l’erreur commune est de vouloir tout révolutionner d’un coup.
La progressivité est la clé. Une habitude minuscule maintenue douze mois vaut mieux qu’un plan parfait abandonné en trois semaines. Des exemples concrets :
- Programmez un virement automatique vers un compte d’épargne le lendemain de la réception de votre salaire
- Fixez un plafond mensuel clair pour vos dépenses « plaisir »
- Consacrez cinq minutes par semaine à observer vos dépenses, sans jugement
Ces outils ne sont pas là pour punir. Ils créent de la sécurité intérieure et libèrent de l’espace mental pour vos rêves.
Chaque euro orienté consciemment vers vos priorités renforce votre confiance… et votre nouvelle relation à l’argent.
Étape 4 : s’entourer et se former pour ne plus avancer seul.e
Apprendre seul sur YouTube a ses limites : informations éparpillées, pas de fil conducteur, difficulté à passer à l’action. Les recherches montrent que les personnes recevant une aide professionnelle sont 12 points de pourcentage plus optimistes que celles qui naviguent seules.
S’entourer fait toute la différence : groupes de parole sur l’argent, accompagnement structuré, formation avec un plan d’action concret. L’effet psychologique de ne plus être seul avec ses peurs est considérable : normalisation, soutien, motivation.
La formation Renaissance financière de Abondance 360 : un accompagnement complet pour transformer votre relation à l’argent
La formation Renaissance financière proposée par Abondance 360 est conçue pour vous aider à reprendre le contrôle de vos finances et à bâtir une relation apaisée avec l’argent. Ce parcours intègre une dimension psychologique essentielle, car il ne s’agit pas seulement de chiffres, mais aussi de comprendre les émotions et croyances qui influencent vos décisions dans ce domaine.
Au cours de cette formation, vous apprendrez à analyser votre situation financière en détail, à comprendre les facteurs qui impactent votre stress, et à choisir une stratégie de remboursement adaptée à votre réalité.
Ce programme complet inclut des capsules vidéo, des études de cas, des exercices guidés, des quiz, des fiches pratiques, ainsi que des outils téléchargeables comme des tableaux, calendriers et guides PDF. Vous bénéficierez également de capsules psychologiques animées par Keyla, qui vous aideront à mieux comprendre les mécanismes émotionnels liés à l’argent et à votre relation à celui-ci.
Aucun prérequis n’est nécessaire pour suivre cette formation, il suffit d’être prêt à regarder sa situation financière avec honnêteté et à avancer à son rythme. Vous pouvez suivre ce parcours de façon autonome, avec simplement un papier, un crayon ou en utilisant les outils fournis.
Conclusion : vers une nouvelle histoire d’abondance avec l’argent
Votre relation à l’argent s’est construite au fil des années, à travers les messages familiaux, les expériences marquantes et les croyances intériorisées. Elle influence vos émotions, vos décisions et votre bien-être quotidien. Mais cette relation n’est pas figée.
Il ne s’agit pas seulement de « mieux gérer » vos finances. Il s’agit de devenir une personne qui se sent en sécurité et alignée avec l’argent, quelle que soit la somme sur le compte.
Dans les 24 prochaines heures, choisissez une première action simple : ouvrir vos relevés bancaires avec curiosité plutôt qu’avec peur, écrire vos croyances sur l’argent, ou initier une conversation avec un proche de confiance sur ce sujet tabou.
Pour aller plus loin et transformer durablement votre rapport à l’argent, la formation Renaissance financière d’Abondance 360 vous accompagne pas à pas. Ce parcours structuré combine le travail sur les croyances, la gestion des émotions et la mise en place d’habitudes financières concrètes pour que l’abondance devienne votre nouvelle manière d’être avec l’argent.
Votre histoire financière n’est pas terminée. Vous avez le pouvoir de réécrire le prochain chapitre.
Questions fréquemment posées
Q1 : Changer ma relation à l’argent peut-il vraiment améliorer ma situation financière ?
Oui. Les études en finance comportementale montrent que nos croyances et émotions influencent directement nos comportements d’épargne, de dette et d’investissement. Le changement de relation à l’argent ne remplace pas la stratégie, mais il la rend possible et durable. Les premières améliorations visibles sont souvent : moins de stress, plus de clarté, des choix plus cohérents.
Q2 : Et si je gagne « trop peu », est-ce que travailler mon rapport à l’argent suffit ?
Reconnaissons-le honnêtement : certaines situations (revenus au SMIC, précarité, charges élevées) demandent aussi des solutions structurelles. Cependant, même dans ces cas, clarifier sa relation à l’argent aide à identifier plus lucidement les options : négociation de salaire, reconversion, formation, aides disponibles. Mindset et actions concrètes sont complémentaires, pas opposés.
Q3 : Combien de temps faut-il pour transformer sa relation à l’argent ?
Les premiers déclics peuvent survenir en quelques semaines. La transformation profonde demande plusieurs mois de pratique régulière. L’approche recommandée est celle de la progression continue plutôt que la quête d’une « perfection » illusoire. Chaque petite victoire fait partie de la transformation.