Currently Empty: $0.00
Éducation financière
La peur du manque : une blessure invisible qui façonne vos choix financiers
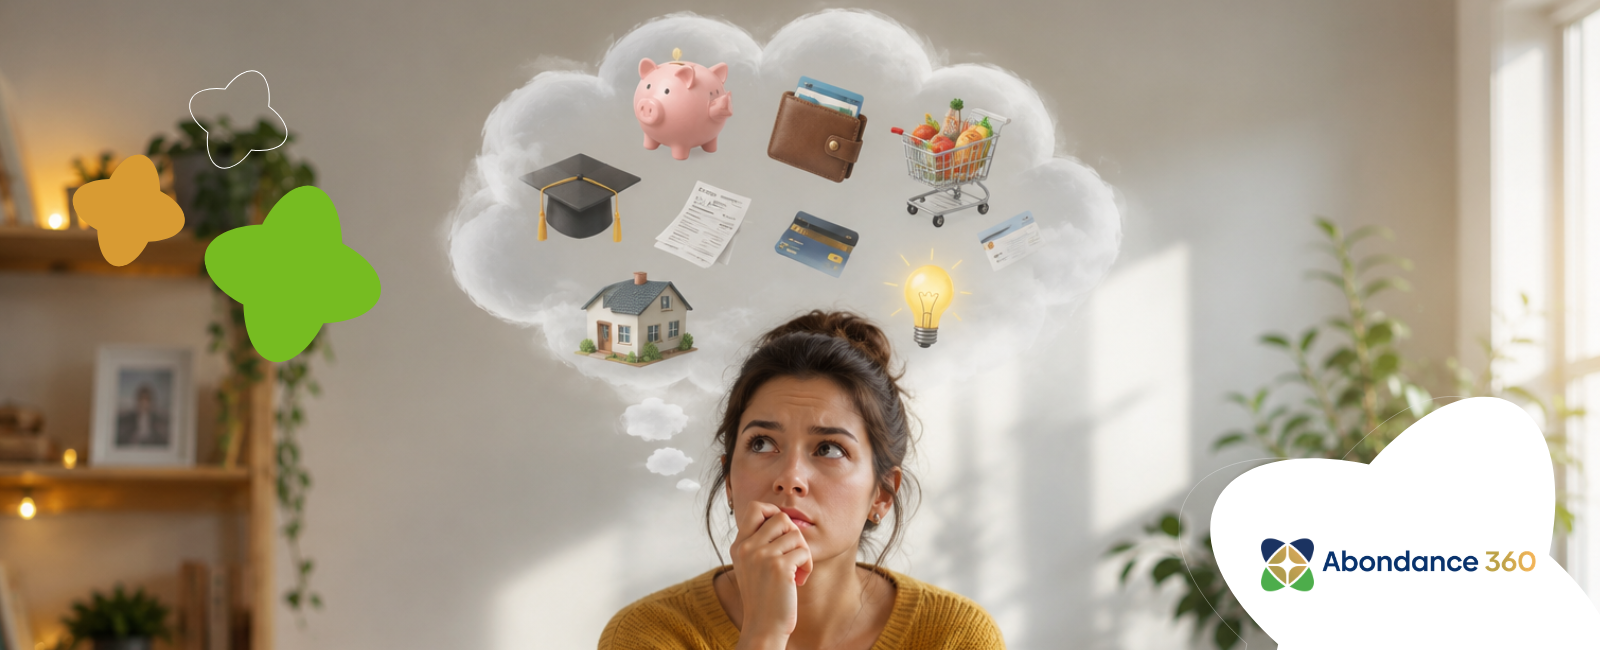
La peur du manque ne prévient pas. Elle s’installe un soir où vous vérifiez votre compte pour la troisième fois de la journée, pas parce qu’il y a un problème, mais parce que vous ne pouvez pas vous en empêcher. Elle est là quand vous dites non à un voyage que vous pouvez vous permettre. Quand vous acceptez un contrat qui ne vous convient pas, juste pour ne pas laisser un « vide ». Quand vous achetez en double « au cas où ».
Le frigo est plein. Le salaire rentre. L’épargne est là. Et pourtant, l’alerte ne s’éteint pas.
C’est ça, la peur du manque. Une angoisse qui ne répond pas aux chiffres. Parce qu’elle ne parle pas vraiment d’argent. Elle parle d’un vide plus profond : le besoin de sécurité, de reconnaissance, d’amour, de contrôle sur ce qui pourrait arriver. L’argent n’en est que le langage le plus visible.
Nicole Fabre, philosophe et psychanalyste, l’écrit dans son essai Peur de manquer : « Ce n’est pas la réalité qui crée cette peur : c’est ce que la réalité réveille en nous. » Un vide intérieur que rien ne comble vraiment, quelle que soit la somme sur le compte.
Chez Abondance 360, nous ne croyons pas que la solution est d’épargner plus ou de dépenser moins. La solution commence par comprendre d’où vient cette peur, et apprendre à tenir dans l’incertitude sans en être paralysé.
D’où vient la peur du manque ?
Elle ne naît pas d’un tableau Excel. Elle naît d’un souvenir.
Grandir dans un foyer où les fins de mois étaient tendues. Entendre « on n’a pas les moyens » si souvent que la phrase finit par devenir une vérité intérieure. Assister à des tensions autour de l’argent, sentir l’atmosphère changer quand une facture arrivait. Ces expériences s’impriment profondément, bien avant qu’on comprenne ce que signifie un taux d’intérêt.
À l’âge adulte, des événements viennent réactiver cette sensibilité. Un licenciement. Une séparation difficile. Une entreprise qui s’effondre. Même si la situation s’améliore ensuite, quelque chose reste : la mémoire viscérale que la sécurité peut disparaître d’un jour à l’autre.
Ce n’est pas une faiblesse de caractère. C’est une réponse du système nerveux : une réponse apprise, ancrée, et qui continue de se déclencher longtemps après que le danger réel a disparu.
La psychologue Geneviève Belleville, professeure à l’Université Laval, parle d’intolérance à l’incertitude : « C’est quand on réagit de façon importante à un risque minimal. C’est comme une réaction allergique : pas besoin de beaucoup de peanuts pour avoir une grande réaction. » L’avenir n’a pas besoin d’être réellement menaçant pour que la peur se déclenche. Il suffit qu’il soit flou.
À cela s’ajoutent les messages collectifs qui amplifient tout : discours alarmistes sur l’inflation, images de réussite inaccessible sur les réseaux sociaux, comparaisons permanentes. On nous offre toujours plus à désirer, et plus on désire, plus la peur de ne pas y arriver grandit.
La peur du manque n’est pas un défaut. C’est une somme de vécus, d’émotions non digérées, et d’une intolérance à ce que l’avenir reste incertain.
Pourquoi la peur du manque influence-t-elle autant nos finances ?
Pour le cerveau, l’argent représente une forme de contrôle sur l’avenir. Plus l’avenir semble instable (inflation, reconversion professionnelle, crise économique), plus le besoin de sécurité financière se réactive. Et plus la peur prend de la place.
Le problème, c’est que ce seuil de sécurité intérieur se déplace constamment. On se dit « quand j’aurai 10 000 $ d’épargne, je serai tranquille ». On les atteint. Le seuil monte à 20 000 $. Puis 50 000 $. Cette mentalité de pénurie entretient du stress et ses conséquences dépassent largement les chiffres. La tranquillité ne vient jamais, parce qu’elle ne vient pas des chiffres : elle vient de la capacité à tolérer ce qui ne se contrôle pas.
La finance comportementale a nommé ce phénomène : l’aversion à la perte. Nous surévaluons systématiquement ce que nous pourrions perdre par rapport à ce que nous pourrions gagner. Ce n’est pas de l’irrationnel : c’est du câblage neurologique. Mais quand cette aversion gouverne toutes nos décisions financières, elle finit par coûter très cher. Plusieurs facteurs peuvent la réactiver à l’âge adulte, comme une séparation, la perte d’un emploi ou une insécurité financière persistante.
Elle coûte en opportunités ratées, en projets reportés, en relations tendues, en énergie mentale dépensée à anticiper des catastrophes qui n’arriveront probablement jamais. Ce comportement façonne le quotidien bien au-delà des comptes, et laisse peu d’espace à l’esprit.
Maîtriser l’incertitude : la formation Abondance 360 pour transformer votre rapport à la peur du manque
Ce programme est né d’un constat simple : ce n’est pas l’incertitude qui nous fragilise. C’est notre incapacité à la comprendre et à y répondre autrement qu’en fuyant, en surcontrôlant, ou en restant figé.
Keyla Ibie, co fondatrice d’Abondance 360, a conçu cette formation à partir des neurosciences, de la psychologie cognitive et des mécanismes biologiques du stress. Pas de la théorie abstraite. Un travail concret sur ce qui se passe réellement dans votre cerveau quand l’avenir est flou et sur comment vous pouvez apprendre à y tenir autrement.
Ce que vous allez apprendre
Au fil des 28 leçons, vous allez comprendre pourquoi votre cerveau réagit comme il le fait face à l’incertitude, et comment interrompre les réactions automatiques qui sabotent vos décisions financières : la peur, l’évitement, le besoin de tout contrôler.
Vous allez apprendre à stabiliser votre système nerveux rapidement, à prendre des décisions claires même dans le flou, et à reconstruire un sentiment de sécurité intérieure qui ne dépend plus des chiffres sur votre compte. Une posture mentale plus résiliente, plus stable, plus adaptable, quelle que soit la situation extérieure.
Cette formation est faite pour vous si…
Vous traversez une période de transition ou d’instabilité. Vous avez du mal à gérer le stress et l’anxiété face à l’avenir financier. Vous vous sentez coincé entre le besoin de contrôle et l’impossibilité de tout prévoir. Vous voulez avancer avec plus de lucidité, sans être paralysé à chaque décision.
Si vous vous reconnaissez dans ces lignes, vous êtes exactement là où cette formation a été pensée pour vous.
Comment la peur du manque se manifeste concrètement dans vos finances
Épargner sans jamais profiter
Des comptes bien garnis, mais un refus systématique de voyager, d’investir dans une formation, de se payer un vrai congé. L’accumulation devient compulsive, non pas par sagesse financière, mais parce que dépenser déclenche une anxiété insupportable. On accumule pour se sentir en sécurité. La sécurité ne vient toujours pas.
Reporter indéfiniment
L’achat immobilier est remis à « quand les taux baisseront ». La création d’entreprise attend « le bon moment ». Le changement de carrière attendra « encore un peu ». Même un changement d’emploi peut ainsi être reporté lorsque la peur du manque domine. La peur de manquer empêche de savourer ce qui est déjà là, parce que l’esprit reste en permanence focalisé sur ce qui pourrait mal tourner, ce qui entretient le stress et bloque la suite des décisions.
Refuser des opportunités qui font peur
Une promotion avec plus de responsabilités, un poste différent ou un autre emploi jugé plus risqué. Un investissement progressif. Une reconversion. La peur que ça ne marche pas, que le confort actuel disparaisse, l’emporte sur le désir de quelque chose de mieux. Et cette prudence-là finit par ressembler à du renoncement. Ce renoncement entretient le doute sur ses capacités.
Vivre dans une relation stressante à l’argent
Vérification compulsive des comptes. Stress physique au moment de payer. Tensions dans le couple pour chaque dépense imprévue. La peur du manque ne reste pas dans la tête : elle se loge dans le corps, dans les conversations, dans les nuits sans sommeil. À la longue, cette tension installe une insécurité durable dans la vie quotidienne comme dans le couple.
Acheter pour se rassurer
L’autre face de la médaille : consommation émotionnelle, achats impulsifs, accumulation de biens inutilisés dans une logique de comblement. Ce comportement peut aussi apparaître dans les liens affectifs, sous forme de jalousie ou de dépendance. Un soulagement immédiat qui ne résout rien, et qui alimente, paradoxalement, la peur de manquer d’argent.
Peur du manque ou manque réel : comment faire la différence ?
C’est une question importante, parce que les deux ne demandent pas le même travail.
Commencez par regarder les chiffres objectivement. Listez vos revenus, vos charges fixes, vos dettes et votre épargne disponible. Calculez combien de mois vous pouvez tenir sans revenu. Ce simple exercice met un point de clarté là où la peur brouille tout.
Repérez ensuite les scénarios catastrophes qui reviennent : « je vais tout perdre », « je finirai à la rue », « je ne pourrai plus assurer la nourriture de mes enfants ». Sont-ils cohérents avec votre situation réelle aujourd’hui ? Ou est-ce votre cerveau qui rejoue un vieux film ?
Un exercice simple, à faire sur papier ou sur votre téléphone : deux colonnes. D’un côté, « Ce qui est vrai aujourd’hui ». De l’autre, « Ce que je crains pour demain ». Regardez l’écart. C’est souvent là, par exemple, que tout devient clair.
Reconnaître un manque réel permet de passer à l’action concrète : budget, aide, renégociation de dettes, surtout en cas de pénurie ou de difficultés très concrètes. Reconnaître une peur surtout émotionnelle ouvre un travail différent : celui de la relation intérieure à l’incertitude.
Comment se libérer progressivement de la peur du manque
Ce n’est pas un interrupteur qu’on allume. C’est un chemin.
Nommer ce qui se passe réellement
Avant de chercher des solutions, il s’agit de comprendre ce qui se déclenche, et pourquoi. Tenir un journal aide : notez les moments où l’anxiété financière surgit, avec un exemple précis de déclencheur. À quel moment de la journée ? Face à quel événement ? Dans quel contexte relationnel ? Ce qui est nommé est déjà moins envahissant, et ce travail aide à prendre conscience des croyances qui se rejouent dans certaines situations.
Développer la tolérance à l’incertitude
Geneviève Belleville, spécialiste en santé mentale, propose une approche concrète : s’exposer progressivement à l’inconfort de ne pas tout contrôler. Pas d’un coup, par petites doses. Prendre une décision sans calculer tous les scénarios. Laisser une dépense imprévue sans spiraler. Observer que l’incertitude ne tue pas. Apprendre la résilience. Une activité physique régulière aide aussi à réguler le stress pendant ce travail d’exposition. Le cerveau apprend par l’expérience, pas seulement par la réflexion.
Reconstruire un sentiment de sécurité intérieure
L’épargne crée une sécurité extérieure. Mais la sécurité intérieure se construit autrement. Elle vient de la confiance dans sa propre capacité à faire face et dans ses capacités personnelles, pas à tout éviter, mais à traverser. Faites l’inventaire de ce que vous avez déjà traversé : perte d’emploi, déménagement difficile, rupture, maladie. Vous avez mobilisé des ressources. Pratiquer une activité physique libère des endorphines et régule le stress. Cette preuve-là ne se trouve pas sur un relevé bancaire. Cette conscience devient un rempart intérieur face à la peur.
Pratiquer la gratitude financière, vraiment
Pas comme une formule magique. Comme un recalibrage attentionnel : tenir ce journal reprogramme peu à peu le cerveau vers l’abondance. Chaque semaine, notez ce qui est déjà là : revenus, compétences, réseau, protections sociales, logement, mais aussi les éléments immatériels déjà présents dans la vie de la personne, comme le soutien relationnel ou certaines croyances plus sécurisantes. Le cerveau anxieux est câblé pour détecter les menaces : il faut l’entraîner activement à voir aussi ce qui est stable.
Ancrer le corps avant les décisions
Avant une décision financière importante (regarder son budget, ouvrir un courrier de la banque, parler d’argent en couple), prenez deux minutes. Respirez. L’état émotionnel dans lequel vous prenez une décision en change radicalement la qualité, et l’état du corps joue aussi un rôle direct dans ce choix. Décider depuis l’anxiété et décider depuis le calme, ce n’est pas la même chose.
Vers un état d’esprit d’abondance : sortir de la logique de survie
L’état d’esprit d’abondance, ce n’est pas croire que tout est facile ou que l’argent tombe du ciel. C’est la capacité à voir et à utiliser les ressources disponibles (argent, temps, compétences, réseau) plutôt que de rester hypnotisé par ce qui manque. Autrement dit, on sort d’une mentalité de pénurie pour construire une mentalité plus ouverte face à la vie.
C’est accepter une dépense plaisir chaque mois sans se justifier. Fixer un pourcentage d’épargne automatique, puis arrêter de vérifier le reste. Prendre une décision liée à son emploi alignée avec ses valeurs, même si elle implique une zone d’inconfort.
Ce ne sont pas des actes de naïveté. Ce sont des actes de confiance, dans sa capacité à s’adapter, à rebondir, à faire face à l’imprévu sans s’effondrer. Cette posture change la suite de la vie financière.
L’abondance commence dans la façon dont on pense, dont on choisit, dont on se tient face à ce qui est incertain. Bien avant les grands chiffres.
Reprendre le pouvoir sur sa relation à l’argent
La peur du manque est souvent héritée : expériences d’enfance, émotions non digérées, intolérance construite face à l’incertitude. Elle continue d’influencer les finances bien après que le danger réel a disparu. Elle n’est ni une honte ni une fatalité.
En comprenant ses origines et ses mécanismes (ce que l’incertitude déclenche en vous, ce que vous cherchez à contrôler, ce que vous évitez de regarder), vous pouvez commencer à choisir autrement. Pas parfaitement. Progressivement.
Découvrez la formation Maîtriser l’incertitude pour développer la résilience émotionnelle qui vous permet de rester stable et lucide, même quand l’avenir financier reste flou.
Vos questions, nos réponses
Q1 : La peur du manque disparaît-elle quand on gagne plus d’argent ?
Rarement. Sans travail sur le sentiment de sécurité intérieure, l’augmentation des revenus déplace simplement le seuil d’inquiétude. Les études sur le bien-être financier montrent que l’anxiété liée à l’argent persiste indépendamment du niveau de revenus, parce qu’elle est émotionnelle, pas arithmétique.
Q2 : Comment savoir si j’ai un vrai problème financier ou surtout une peur de manquer ?
Regardez les chiffres réels : revenus, charges, épargne. Si vous pouvez couvrir vos besoins essentiels et tenir plusieurs mois sans revenu, votre peur est probablement davantage émotionnelle que structurelle. Les deux peuvent coexister, mais elles demandent des réponses différentes.
Q3 : Est-ce normal de continuer à avoir peur après un licenciement ou une faillite ?
Tout à fait. Quand le système nerveux a vécu une vraie menace, il reste en état d’alerte : c’est une réponse de protection normale. L’essentiel est que cette réponse ne fige pas les choix futurs. Un accompagnement peut accélérer considérablement ce travail de recalibrage.
Q4 : En quoi apprendre à tolérer l’incertitude peut-il améliorer mes finances concrètement ?
L’intolérance à l’incertitude pousse à éviter les décisions, reporter les projets, et rester dans des situations inconfortables par peur du vide. Développer cette tolérance, c’est retrouver la capacité d’agir (choisir une formation, négocier, investir) sans attendre que tous les risques aient disparu. Et les risques ne disparaissent jamais complètement.
Q5 : Comment Abondance 360 aborde-t-elle la peur du manque ?
L’accompagnement proposé s’inscrit dans un programme qui ne se limite pas à l’éducation financière. Il intègre le travail sur les émotions, la tolérance à l’incertitude, la résilience et la construction d’une sécurité intérieure, parce que c’est là que la transformation durable se construit. L’objectif : une relation à l’argent alignée, consciente et stable, même dans les zones d’ombre, avec des pistes concrètes et des étapes progressives.