Currently Empty: $0.00
Finance
Habitudes de dépenses : ces réflexes émotionnels qui vident votre portefeuille
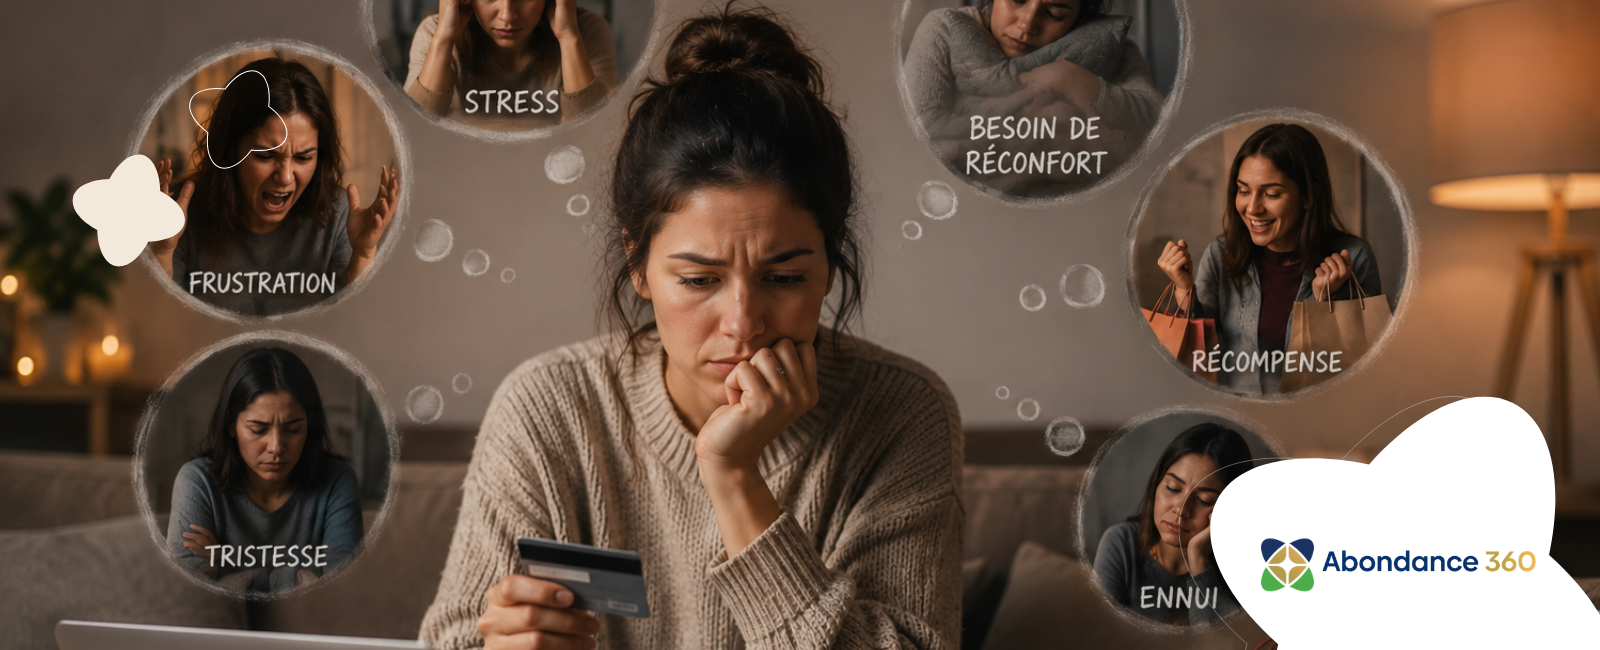
Vos habitudes de dépenses ne sont pas seulement une question de budget : elles révèlent souvent une émotion qui cherche à être apaisée, récompensée ou validée. Ce café à 8 $ chaque matin ? Ce n’est peut-être pas juste un café. C’est un moment de douceur dans une journée chargée, un petit plaisir qu’on s’accorde.
Et parfois, certaines habitudes de dépenses deviennent presque automatiques : acheter pour se calmer, pour se récompenser, pour oublier le stress… ou simplement pour remplir un vide émotionnel qu’on n’arrive pas toujours à nommer.
Dans la vidéo ci-dessous, Keyla Ibie aborde justement cette relation profonde entre émotions, argent et habitudes de dépenses. Avec une approche humaine, sans culpabilisation, elle vous aide à comprendre pourquoi certaines dépenses reviennent encore et encore même lorsqu’on sait qu’elles nous éloignent de nos objectifs financiers.
Regardez la vidéo de Keyla Ibie et découvrez comment reprendre le pouvoir sur vos habitudes de dépenses avec plus de conscience, de douceur et d’abondance.
Qui est Keyla Ibie ?
Keyla Ibie est une coach engagée dans la transformation personnelle et financière. Diplômée en psychologie de l’Université McGill, formée en programmation neuro-linguistique et mentionnée dans Forbes, elle accompagne les personnes qui souhaitent transformer leur relation à l’argent, se libérer de leurs croyances limitantes et retrouver un véritable sentiment d’abondance.
Son approche va bien au-delà des chiffres et des budgets. Pour Keyla, les habitudes financières sont souvent le reflet d’émotions profondes, de blessures invisibles, de peurs ou de schémas inconscients qui influencent silencieusement les décisions du quotidien.
À travers ses vidéos, ses formations et son coaching, Keyla ouvre des conversations vraies sur l’argent, les émotions, la confiance en soi, les habitudes de dépenses et la transformation intérieure.
Pourquoi vos habitudes financières sont en réalité des habitudes émotionnelles ?
Vos habitudes de dépenses financières sont émotionnelles parce que la plupart des décisions d’achat se prennent rapidement, avant même que la logique ait eu le temps de reprendre sa place, et le cerveau pousse souvent à acheter quelque chose pour obtenir un soulagement immédiat.
Le cerveau aime le soulagement immédiat. Quand le stress monte, quand la fatigue s’accumule, quand la vie devient lourde, une dépense peut créer un petit effet dopamine : un plaisir rapide, une pause, une sensation de valeur. Mais cet effet est court.
Exemples du quotidien :
- Achat Amazon tard le soir pour décrocher mentalement.
- Livraison après une grosse journée, même si le frigo est plein.
- Inscription à une activité parce qu’on ne veut pas être la seule personne à dire non.
- Paiement en plusieurs fois avec cartes de crédit, sans regarder les frais.
Une manière simple de reprendre le contrôle consiste à faire une liste de souhaits et de besoins avant l’achat, afin de remettre ses priorités en ordre et d’éviter de dépenser pour des choses non essentielles.
Les 4 émotions qui sabotent le plus souvent vos habitudes de dépenses
Dans la capsule vidéo, Keyla met en lumière quatre émotions fréquentes derrière les habitudes de dépenses non optimales pour la santé financière. Il ne s’agit pas de moraliser. Il s’agit de comprendre vos comportements pour reprendre le volant.
Le stress : quand dépenser devient une soupape de sécurité
Le stress est l’une des sources les plus courantes de dépenses impulsives, y compris chez les consommateurs confrontés à la hausse du coût de la vie. Fin de mois serrée, surcharge de travail, tensions familiales, factures d’électricité et autres services essentiels qui augmentent avec le contexte économique, pression dans une entreprise ou inquiétude pour l’avenir : le cerveau cherche une sortie.
En août 2022, le coût des produits et services a augmenté de 7 % à 9 % en Amérique du Nord par rapport à l’année précédente; au Canada, 75 % des Canadiens disaient que la hausse des prix nuisait à leur capacité de payer les dépenses courantes, tandis qu’aux États-Unis, l’inflation atteignait 8,3 %, un sommet en près de quatre décennies, ce qui a encore fragilisé la situation budgétaire des ménages.
Cela peut ressembler à commander Uber Eats après une journée exténuante, faire du magasinage en ligne pour se changer les idées ou encore ajouter des extras au panier “parce que ça fait du bien”.
Le soulagement est réel. Mais il est souvent temporaire. Les dépenses impulsives peuvent nuire à la santé financière, car elles entraînent souvent des achats non planifiés qui dépassent le budget initial.
L’ennui ou le vide : quand consommer remplit le temps, mais pas le cœur
L’ennui pousse souvent à scroller, comparer, ajouter au panier, et beaucoup de gens cherchent une stimulation rapide via leur téléphone ou leurs écrans. Un passe temps devient une consommation.
Exemples : des achats intégrés dans les applis, des vêtements en solde “pour le fun”, l’influence des réseaux sociaux qui déclenche comparaison et envie d’acheter, un nouveau forfait numérique, un abonnement de plus à une plateforme… .
En 2026, les ménages français dépensent en moyenne 81 € par mois pour des abonnements ou services inutilisés ; une recherche régulière dans ses relevés permet de repérer puis résilier les services non utilisés et de réduire les dépenses contraintes.
Le besoin de récompense : “je le mérite”… mais à quel prix ?
Le besoin de récompense devient coûteux quand chaque effort mérite une dépense, mais ce réflexe varie selon le style de vie et les priorités de chacun. Après un projet livré, une grosse journée, une paye ou un mois à respecter son budget, l’achat devient automatique.
Chez les Millennials, nés entre 1981 et 1996, 57 % préfèrent dépenser pour vivre une expérience plutôt que pour posséder un bien, là où d’autres valorisent différemment les récompenses et les plaisirs.
Ce réflexe peut prendre plusieurs formes : sortie resto systématique, gadget après un objectif atteint, magasinage après une semaine intense, petite dépense répétée “parce que je fais déjà beaucoup”.
La pression sociale : payer pour appartenir
La pression sociale est puissante parce qu’elle touche au besoin d’être accepté. On ne veut pas manquer l’expérience. On ne veut pas paraître “radin”. On ne veut pas être mis à part.
Elle ne s’exerce toutefois pas de la même façon selon les générations : la génération z, marquée par les crises économiques, privilégie souvent les moyens de paiement mobiles et en temps réel pour garder une meilleure maîtrise de sa situation financière, ce qui pousse aussi les marques à proposer des solutions adaptées à ces usages. La génération X, née entre 1965 et 1980, compare davantage les prix et recherche un bon rapport qualité-prix avant d’acheter, avec une préférence pour des produits durables et fiables. En 2024, les moins de 35 ans ont réduit leur fréquence d’achat de 21 % et leurs dépenses de 14 % en valeur.
Cas fréquents : un souper où tout le monde commande du vin cher, un cadeau hors budget, une activité qu’on n’ose pas refuser ou encore un achat pour suivre le fil des tendances.
Comment reprendre le volant sur vos habitudes de dépenses ?
La clé est de relier chaque dépense à une émotion précise, mais aussi à sa preuve concrète dans votre relevé ou votre budget, puis à vos objectifs financiers : épargne, désendettement, placements, projet de vie, stabilité à long terme.
En 2026, les dépenses contraintes atteignent en moyenne 1 186 € par mois, soit environ 34 % du revenu net des foyers. Dans ce cadre, le logement pèse 31,6 % du budget des ménages français, l’alimentation entre 14 % et 18 %, et les transports autour de 11 % à 12 %. Pour garder vos finances en ordre, appliquez simplement la règle des 50/30/20 : 50 % du revenu net pour les besoins essentiels, 30 % pour les envies et 20 % pour l’épargne.
Pensez aussi à utiliser des comparateurs pour renégocier vos contrats d’assurance et d’énergie selon vos conditions tarifaires. Avant de passer à la suite, faites un examen financier régulier pour mesurer vos progrès, ajuster votre budget et, si besoin, demander l’aide d’un conseiller.
Si vous souhaitez aller plus loin et faire l’exercice puissant que Keyla Ibie recommande dans sa vidéo, prenez quelques minutes pour regarder la version complète. Cet exercice pourrait vous aider à comprendre ce qui se cache réellement derrière certaines habitudes de dépenses, à identifier vos déclencheurs émotionnels, à avoir une meilleure relation à l’argent et à commencer une transformation financière plus consciente et plus alignée.
Regardez maintenant la vidéo complète de Keyla Ibie et découvrez un exercice concret pour reprendre le pouvoir sur votre relation à l’argent.
De la prise de conscience à la transformation
Abondance 360 vous aide à transformer votre relation à l’argent, pas seulement à compter vos dollars. Parce que le vrai changement ne vient pas d’un tableau parfait. Il vient d’une nouvelle façon de vous voir face à vos choix.
La vidéo de Keyla complète cet article avec des exemples, des trucs concrets, des astuces de conscience émotionnelle et des outils pour mieux comprendre vos décisions. Les experts et professionnels peuvent donner des conseils techniques, mais votre transformation commence quand vous observez vos propres mécanismes.
L’adage dit que “ce qui se mesure s’améliore”. Chez Abondance 360, on ajoute : ce qui se comprend se transforme.
Si vous voulez aller plus loin, inscrivez-vous à la formation “Renaissance financière”. Vous y apprendrez à bâtir des habitudes financières alignées avec votre santé, votre richesse intérieure et votre avenir.