Currently Empty: $0.00
Éducation financière
10 habitudes financières pour développer une relation plus paisible avec l’argent
La paix financière ne commence pas avec un salaire plus élevé. Elle commence avec des habitudes claires, répétées et alignées avec ce que vous êtes, et avec ce que vous voulez construire.
De simples gestes quotidiens peuvent transformer votre rapport à l’argent. Non pas parce qu’ils règlent tous les problèmes en surface, mais parce qu’ils modifient progressivement la relation que vous entretenez avec lui.
Habitude n°1 : faire un point financier chaque semaine
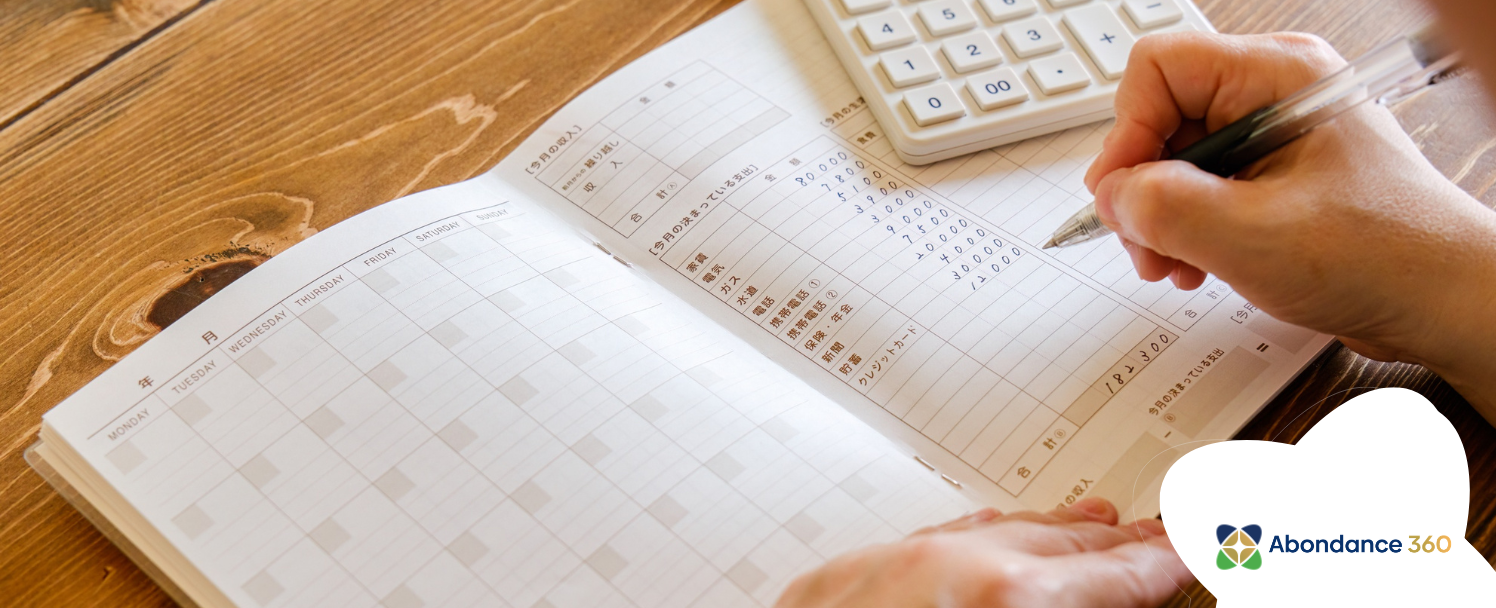
Faire un point sur sa finance personnelle est la première habitude à installer, avant même de penser à stratégie ou à objectifs.
Bloquez un moment récurrent de 20 à 30 minutes : le dimanche soir, le lundi matin. Regardez vos soldes, notez les transactions importantes, anticipez les semaines à venir.
L’outil importe peu, un carnet, une application, un tableau simple. Ce qui compte, c’est la régularité et l’attitude : observer sans se juger, comprendre sans se critiquer.
Pourquoi l’évitement nourrit l’anxiété
Ne pas regarder ses comptes augmente presque toujours l’anxiété, même quand la situation n’est pas catastrophique. Ce mécanisme d’évitement est une réponse de protection : le cerveau fuit ce qui est associé à la honte, à la peur ou au sentiment d’incompétence. Mais ce qu’on évite continue de gouverner.
Faire face à la réalité, chiffre par chiffre, semaine après semaine, redonne du pouvoir d’action. L’inconnu est presque toujours plus anxiogène que la vérité.
Habitude n°2 : dépenser consciemment plutôt qu’automatiquement
La différence entre une dépense automatique et une dépense consciente ? Une pause. Une seule question posée avant d’agir : « Est-ce que j’achète une de ces choses du quotidien sans recul, ou est-ce que cet achat sert quelque chose qui compte vraiment pour moi ? »
Cette pause de dix secondes n’est pas une restriction, c’est un acte de présence. Elle crée un espace entre l’impulsion et le geste, et c’est dans cet espace que réside votre liberté financière réelle.
Identifier les achats émotionnels
Le stress, l’ennui, le besoin de reconnaissance ou de récompense déclenchent souvent la consommation impulsive. Ce n’est pas une faiblesse, c’est une stratégie que le cerveau a développée pour gérer un inconfort. La question utile n’est pas « pourquoi j’ai encore dépensé ? » mais « quelle émotion je cherchais à calmer ? »
Pendant un mois, notez cinq à dix achats impulsifs et l’émotion associée. Ce travail d’observation transforme une réaction automatique en information consciente, et l’information consciente peut être travaillée.
Habitude n°3 : suivre ses dépenses sans culpabilité
Suivre ses dépenses aide à comprendre où va l’argent. L’objectif n’est pas de se juger, mais de voir.
Pendant trente jours, notez toutes vos dépenses, dans les grandes catégories : logement, alimentation, transport, abonnements, loisirs, épargne. En fin de mois, identifiez deux ou trois postes à ajuster, non pas parce qu’ils sont « mauvais », mais parce qu’ils ne correspondent peut-être pas à ce qui compte vraiment pour vous.
Observer avant de vouloir changer
L’observation seule réduit déjà certaines dépenses. Ce n’est pas de la magie, c’est de la conscience. En observant ses relevés et ses transactions, y compris celles faites avec des cartes de débit, on repère mieux ses habitudes de consommation et les dépenses superflues, puis les décisions deviennent plus cohérentes avec ses valeurs, sans effort de volonté supplémentaire.
Ce tableau de bord personnel n’est pas un verdict. C’est un miroir. Et un miroir, ça éclaire, ça ne condamne pas.
Habitude n°4 : épargner avant de dépenser
Le principe « payez-vous en premier » est l’un des plus puissants, non pas pour son efficacité financière, mais pour ce qu’il dit de vous à vous-même.
Programmez un virement automatique vers un compte dédié le jour de la paie, avant toute autre dépense. Ce geste automatisé retire la décision de l’équation : vous n’avez pas à choisir chaque mois si vous épargnez. Vous l’avez déjà décidé.
Pourquoi on résiste à épargner
La résistance à l’épargne est rarement paresseuse. Elle est souvent le symptôme d’une croyance inconsciente : « je ne mérite pas la sécurité », « de toute façon ça ne suffit pas », « l’avenir est trop incertain pour que ça serve à quelque chose ». Ces croyances méritent d’être nommées, et examinées.
Commencer petit, même vingt ou cinquante euros par mois, n’est pas une question de montant. C’est une question d’identité. Chaque virement dit à votre cerveau : je suis quelqu’un qui prend soin de son avenir.
Habitude n°5 : construire un fonds d’urgence
Un fonds d’urgence est une réserve financière séparée de votre compte courant, destinée aux imprévus réels, en cas de réparation imprévue, de perte temporaire de revenus ou de dépense médicale inattendue, afin d’éviter d’accumuler des dettes à taux élevé; il vise souvent à couvrir trois à six mois de dépenses essentielles.
Sa fonction première n’est pas financière. Elle est psychologique.
Réduire l’insécurité intérieure
L’anxiété financière chronique vient souvent non pas de la situation réelle, mais de l’absence de filet de sécurité. Quand chaque imprévu devient une crise, le cerveau reste en état d’alerte permanent, ce qui épuise la capacité de décision et amplifie les comportements financiers réactifs. Sans épargne de secours, certaines personnes finissent aussi par recourir à des avances ou à d’autres solutions coûteuses.
Construire ce coussin progressivement, en commençant par cinq cents dollars, puis mille, puis plusieurs mois de dépenses essentielles, n’est pas une performance financière. C’est un acte de soin envers vous-même. Il construit quelque chose que l’argent seul ne peut pas acheter : un sentiment durable de sécurité intérieure et de stabilité.
Vous sentez que vos habitudes financières butent sur quelque chose de plus profond ?
Le programme Renaissance Financière vous accompagne étape par étape : du travail sur les croyances héritées à la construction d’une identité financière alignée avec qui vous êtes vraiment. Rejoignez le programme et transformez votre relation à l’argent en profondeur.
Habitude n°6 : se fixer des objectifs financiers alignés avec ses valeurs
Sans direction claire, chaque dépense ou effort d’épargne manque de sens. Et sans sens, les habitudes ne tiennent pas.
Écrivez trois objectifs concrets avec un montant et une date. Un objectif à court terme prend souvent environ un an à atteindre, tandis qu’un objectif à long terme demande généralement plus de cinq ans. Par exemple, épargner 25 000 € d’ici six ans pour une mise de fonds donne un cap précis à vos efforts; pour d’autres, soutenir un projet important pour leur famille joue ce même rôle.
Posez-vous cette question plus profonde : ces objectifs reflètent-ils ce qui compte vraiment pour moi ? Liberté de temps, sécurité familiale, reconversion, transmission, santé, les priorités varient d’une personne à l’autre. C’est précisément pourquoi elles ne peuvent pas être prescrites.
Donner un sens aux efforts
L’alignement entre argent et valeurs réduit la culpabilité et augmente la sérénité. Quand vos objectifs s’inscrivent dans une vision claire, vous savez pourquoi vous épargnez, la privation disparaît, il n’y a plus privation, il y a choix.
Vérifiez régulièrement si vos dépenses actuelles reflètent vos priorités réelles. L’écart entre les deux est souvent là où se loge une croyance limitante sur ce que vous méritez ou sur ce qui est accessible pour vous.
Habitude n°7 : limiter les comparaisons financières
Les réseaux sociaux créent une pression de consommation permanente. On n’y voit jamais le stress, les nuits blanches ou les sacrifices derrière les images. La comparaison financière est une distorsion, elle mesure votre vie intérieure contre une façade extérieure.
Revenir à sa propre réalité
Définissez vos propres indicateurs de succès : paix d’esprit, sentiment de contrôle, progrès par rapport à il y a six mois, cohérence entre vos dépenses et vos valeurs. Comparez-vous uniquement à vous-même, et uniquement pour mesurer le chemin parcouru, jamais pour vous sanctionner.
Votre trajectoire financière est unique. Elle porte votre histoire, vos héritages, vos contraintes et vos choix. Les mêmes stratégies ne conviennent pas à tout le monde de la même manière. Elle n’a pas à ressembler à celle des autres pour être valide.
Habitude n°8 : apprendre à parler d’argent ouvertement
Le silence autour de l’argent est l’un des héritages les plus tenaces. « On ne parle pas d’argent », cette phrase, entendue dans de nombreuses familles, empêche de demander de l’aide, de négocier sa valeur, d’apprendre des expériences des autres. Un conseiller peut vous aider à poser les bonnes questions quand il est difficile d’aborder l’argent seul.
Parler d’argent n’est pas se vanter. C’est briser un tabou qui coûte cher, en stress, en décisions prises dans l’obscurité, en honte accumulée.
Améliorer les conversations financières
Dans le couple, fixez un moment calme et régulier pour aborder les finances ensemble, avec un langage collaboratif, non accusateur; un rendez vous mensuel suffit souvent pour mettre les factures en ordre, prévoir leur paiement et éviter tout retard.
« Notre budget », « nos objectifs », « ensemble, qu’est-ce qu’on veut construire ? »…les conversations régulières sont plus efficaces, et moins douloureuses, que les grandes disputes occasionnelles déclenchées par une crise.
Habitude n°9 : célébrer ses progrès financiers
Rembourser une dette, accélérer le remboursement de vos dettes, tenir ses engagements financiers pendant trois mois, ouvrir enfin un compte d’épargne : ces victoires construisent quelque chose de plus précieux que le résultat financier lui-même. Elles construisent une nouvelle identité.
Le comportement souhaité se renforce par la reconnaissance, pas par la privation. Si chaque effort est invisible ou aussitôt minimisé, le cerveau perd la motivation de continuer.
Renforcer la confiance financière
Tenez un journal de progrès, chaque étape franchie avec sa date : exemple, noter le jour où vous avez respecté votre budget ou atteint un mini-objectif d’épargne. Relisez-le dans les moments de doute. Partagez parfois ces succès avec une personne de confiance. Nommer ses victoires à voix haute brise la honte et ancre une nouvelle narratrice : je suis quelqu’un qui progresse.
Habitude n°10 : investir dans son éducation financière et émotionnelle
La plupart des systèmes éducatifs n’enseignent pas la gestion financière personnelle, et encore moins la dimension psychologique de la relation à l’argent. Cette double compétence s’acquiert. Et elle transforme durablement. Une meilleure lecture de ses informations financières réduit aussi l’incertitude au quotidien.
Comprendre comment fonctionnent l’épargne, le crédit ou les placements réduit concrètement l’anxiété financière.
Choisir des ressources alignées
Livres, podcasts, programmes structurés, choisissez une ou deux ressources fiables ou l’avis d’experts en la matière, plutôt que de vous disperser. Et transformez chaque nouvelle connaissance en action concrète dans vos propres habitudes. La connaissance sans action reste théorique. L’action sans connaissance reste aveugle. C’est leur alliance qui produit la transformation.
S’éduquer financièrement ET émotionnellement, c’est s’offrir les deux clés d’une relation à l’argent qui dure.
Comment de petites habitudes peuvent transformer votre relation à l’argent ?
Les habitudes financières sont des comportements répétitifs liés à l’argent. Leur pouvoir ne réside pas dans leur complexité, il réside dans leur répétition et dans ce qu’elles signalent à votre cerveau sur qui vous êtes. De bonnes habitudes financières influencent profondément la gestion quotidienne de l’argent.
Chaque fois que vous posez un regard honnête sur vos finances sans vous juger, vous renforcez l’identité de quelqu’un qui prend soin de lui. Chaque fois que vous épargnez, même un petit montant, vous ancrez l’idée que vous méritez la sécurité. Ce ne sont pas des métaphores, c’est ainsi que l’identité financière se reconstruit : un geste répété à la fois.
La psychologie des habitudes confirme que le changement durable ne vient pas de la volonté mais de l’architecture. Un déclencheur simple, vérifier ses comptes après le café du lundi matin, suffit à installer une nouvelle routine.
Comment faire pour tenir ses bonnes habitudes financières ?
Maintenir de bonnes habitudes financières demande plus que de la volonté : il s’agit de créer un environnement favorable et de cultiver une attitude bienveillante envers soi-même pour renforcer sa santé financière.
1. Ancrer ses habitudes par la répétition
La régularité est la clé. Choisissez un moment précis chaque semaine pour faire le point financier, par exemple le dimanche soir, car cette routine reste utile à tout âge. La répétition transforme un effort conscient en automatisme, réduisant ainsi la charge mentale.
2. Se fixer des objectifs réalistes et motivants
Des objectifs clairs, alignés avec vos valeurs, renforcent la motivation. Divisez-les en étapes atteignables pour célébrer régulièrement vos progrès et éviter la découragement.
3. Utiliser des rappels et des outils adaptés
Applications de suivi, alertes calendaires, ou carnets financiers aident à garder le cap. Choisissez des outils simples qui s’intègrent facilement à votre quotidien, par exemple des alertes liées à votre compte bancaire pour suivre les échéances et éviter des frais inutiles.
4. Cultiver la bienveillance et la flexibilité
Les écarts sont normaux. Plutôt que de se juger, observez sans culpabilité et ajustez vos actions pour soutenir votre bien-être global et réduire le stress. La constance prime sur la perfection.
5. S’entourer d’un réseau de soutien
Partager vos objectifs avec des proches ou un coach crée un engagement supplémentaire et offre un espace pour échanger avec d’autres gens, apprendre et trouver du soutien; ce type d’accompagnement peut convenir à tout le monde, pas seulement à ceux qui ont déjà beaucoup d’argent.
6. Revisiter régulièrement ses habitudes et objectifs
Les besoins et priorités évoluent. Prenez le temps d’évaluer périodiquement vos habitudes pour les adapter à votre situation actuelle et rester sur la bonne voie.
Maintenir ses bonnes habitudes financières est un processus évolutif qui demande patience et persévérance, mais chaque petit pas compte vers une relation plus paisible avec l’argent.
Une relation paisible avec l’argent se construit une habitude à la fois
Guérir sa relation à l’argent n’est pas une question de discipline ou de méthode. C’est un acte profondément humain : celui de regarder honnêtement ce qu’on a hérité, de traverser ce qu’on a évité, et de choisir consciemment qui on veut être.
Ce chemin n’est pas linéaire. Il y a des prises de conscience qui arrivent en décalé, des anciennes croyances qui resurgissent au moment où on les croyait dépassées, des retours en arrière.
Mais ce qui change durablement, ce n’est pas votre relevé bancaire. C’est le regard que vous posez sur lui. Ce glissement d’identité est le fondement sur lequel tout le reste peut se bâtir, que vos repères concernent le quotidien, la retraite ou d’autres horizons. Il soutient aussi votre cote de crédit, votre richesse à long terme et votre santé mentale.
Vous n’avez pas à attendre d’avoir tout réglé pour commencer. Vous pouvez commencer là où vous êtes, en ajustant parfois vos choix selon votre niveau de revenu, quel que soit votre point de départ, ou le type de compte qui vous convient.
Prêt·e à aller plus loin ?
Le programme Renaissance Financière d’Abondance 360 vous accompagne pas à pas dans cette transformation, du travail sur les croyances héritées à la construction d’une identité financière alignée avec qui vous êtes vraiment. Découvrez le programme et faites le premier pas vers une relation à l’argent qui vous libère.