Currently Empty: $0.00
Éducation financière
Loi de Pareto dans la vie quotidienne : ce que vos dépenses révèlent sur votre relation à l’argent
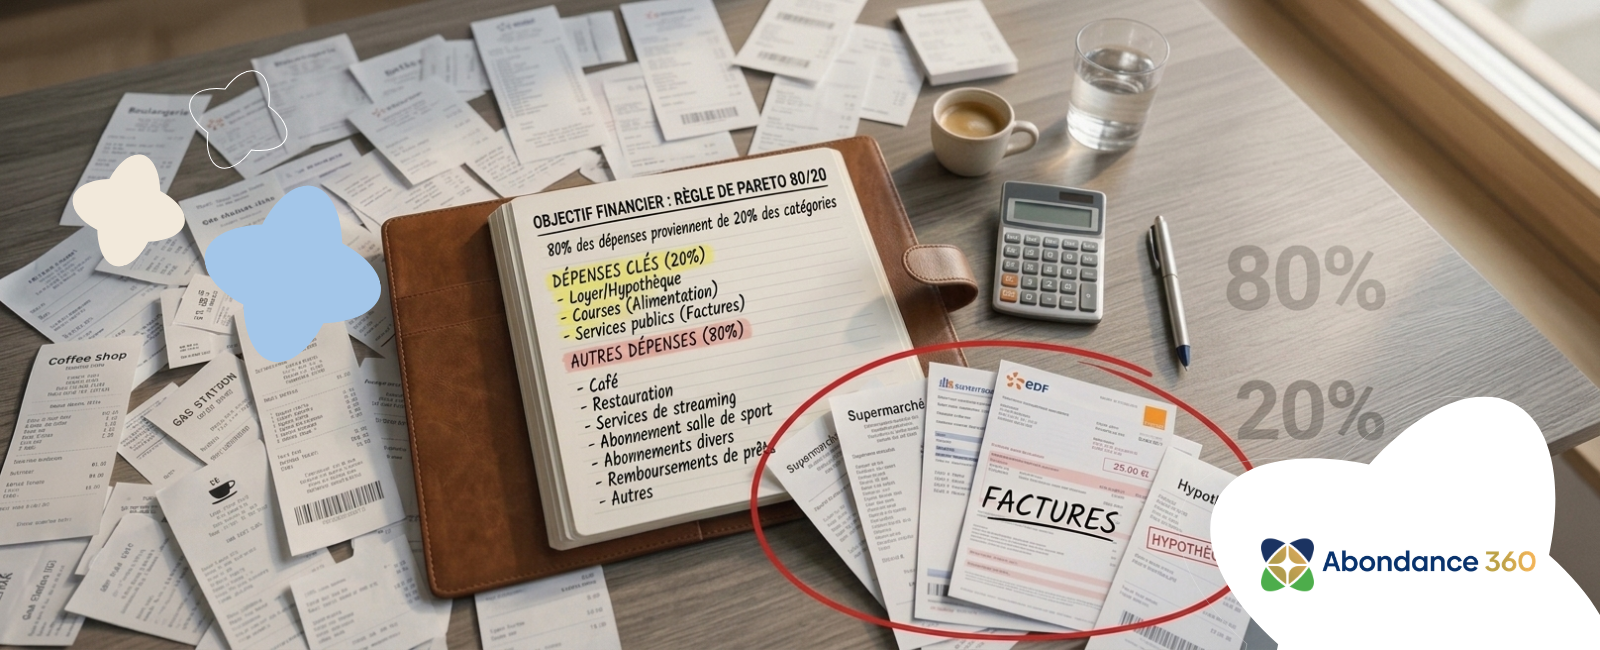
Et si la façon dont vous dépensez votre argent racontait une histoire bien plus profonde que vos relevés bancaires ? La loi de Pareto, ce principe simple mais puissant, peut devenir un miroir révélateur de vos habitudes, vos émotions et vos croyances autour de l’argent.
Découvrez comment identifier les quelques dépenses qui créent vraiment votre bien-être, comprendre les mécanismes invisibles qui orientent vos choix financiers, et transformer votre budget en outil de liberté financière plutôt qu’en source de stress.
Qu’est-ce que la loi de Pareto et pourquoi change-t-elle notre façon de voir l’argent ?
Pour comprendre la puissance de ce principe, un détour par son origine s’impose.
L’histoire d’une observation devenue universelle
L’économiste italien Vilfredo Pareto formule ce concept à la fin du XIXe siècle, en 1896 précisément. En étudiant la répartition des richesses en Italie, il observe que 80 % des terres appartiennent à environ 20 % de la population. Ce phénomène de distribution inégale, il le retrouve dans d’autres pays et d’autres domaines économiques.
C’est dans les années 1940-1950 que Joseph Juran, consultant en management, popularise cette observation en l’appliquant à la qualité industrielle. Il démontre que 80 % des problèmes de production proviennent souvent de 20 % des causes. Le principe de Pareto devient alors un outil concret d’analyse et de prise de décision.
Un ratio flexible, pas une règle absolue
Le pourcentage 80/20 n’est pas une loi mathématique rigide. Dans la réalité, vous observerez parfois des distributions 70/30, 90/10, voire 95/5 selon les contextes et les données analysées. L’essentiel n’est pas le chiffre exact, mais la reconnaissance d’un déséquilibre fondamental : quelques éléments produisent la majorité des effets.
Le parallèle avec votre budget personnel est direct : environ 80 % de vos dépenses contribuent à seulement 20 % de votre bien-être réel. Les autres postes : achats impulsifs, abonnements oubliés, sorties par habitude pèsent lourd financièrement mais n’apportent que peu de valeur durable.
La loi de Pareto n’est pas seulement un principe de productivité, c’est un prisme pour voir ce qui compte vraiment dans votre vie financière.
Comment le principe de pareto révèle que 80 % de vos dépenses ne créent que 20 % de votre satisfaction
La loi de Pareto, ou règle des 80/20, appliquée à vos finances personnelles, montre que la majorité de vos dépenses, environ 80 % génèrent en réalité seulement 20 % de votre satisfaction ou bien-être durable. En d’autres termes, une grande partie de ce que vous dépensez contribue peu à votre épanouissement réel, tandis qu’une petite part de vos dépenses crée la majeure partie de votre valeur ressentie.
Comprendre ce déséquilibre dans vos dépenses
Par exemple, vous pouvez consacrer beaucoup d’argent à des achats impulsifs, abonnements oubliés ou sorties par habitude, qui procurent une satisfaction éphémère voire inexistante. En revanche, des postes comme le logement, la santé, l’alimentation de qualité ou des expériences significatives avec vos proches, bien que représentant une part moindre du nombre total de dépenses, soutiennent la majorité de votre bien-être financier.
Pourquoi cette observation est importante dans votre prise de décision
Reconnaître que 80 % de vos dépenses n’apportent que 20 % de satisfaction vous aide à :
- Identifier vos dépenses peu satisfaisantes, celles qui grèvent votre budget sans valeur durable
- Réduire ou éliminer ces dépenses inutiles pour libérer des ressources
- Réorienter vos ressources financières vers les dépenses qui nourrissent réellement votre vie
Cette prise de conscience est un levier puissant pour transformer votre budget en un outil de liberté plutôt qu’en source de stress.
Anatomie d’un budget type
Prenons l’exemple d’un salaire net de 3 000 $ CAD au Québec :
- Logement (loyer ou crédit hypothécaire) : 1 200 à 1 500 $, soit environ 40 à 50 % du budget
- Transports (voiture, transport en commun, abonnements) : 300 à 400 $
- Alimentation : 400 à 500 $
- Charges fixes (énergie, assurances, services) : 200 à 250 $
Ces postes représentent déjà près de 80 % du budget total. Mais au sein de ces catégories, et dans le reste, où se trouve vraiment la valeur ?
Un exercice pratique en 4 étapes
Voici une méthode simple pour identifier vos dépenses à forte valeur :
- Listez vos 10 plus grosses catégories de dépenses sur les 3 derniers mois en consultant vos relevés bancaires
- Attribuez une note sur 10 à chaque catégorie selon le bien-être ou le sens qu’elle vous apporte réellement
- Calculez le ratio coût/satisfaction : une dépense de 300 $/mois notée 2/10 a un ratio très défavorable comparé à 50 $/mois notés 9/10
- Repérez vos dépenses à haute satisfaction : les postes qui cumulent haute dépense ET haute satisfaction
Deux profils contrastés
Profil A : Marie consacre 600 $ par mois (20 % de son budget) à des voyages, des livres et du temps de qualité avec ses proches. Ces dépenses créent l’essentiel de son épanouissement, environ 80 % de son bien-être ressenti.
Profil B : Thomas voit 80 % de son budget partir dans un crédit auto qu’il regrette, des achats en ligne pour “décompresser” après le travail, et des sorties imposées par son entourage. Ces dépenses ne nourrissent ni ses projets ni sa joie quotidienne.
La différence entre ces deux profils n’est pas une question de revenus, mais d’alignement entre dépenses et valeurs profondes.
Identifier vos dépenses à faible valeur est la première étape pour réorienter tout votre budget vers une vie plus alignée.
Qu’est-ce que la loi de Pareto révèle sur vos habitudes, émotions et croyances autour de l’argent ?
La loi de Pareto appliquée à vos finances ne révèle pas seulement des chiffres. Elle met en lumière des histoires, des peurs et des habitudes profondément ancrées qui se reflètent dans vos dépenses dominantes.
Les croyances héritées qui orientent vos choix
Certaines croyances, souvent inconscientes, créent un impact disproportionné sur votre comportement financier :
- “L’argent est rare” : Cette croyance peut paradoxalement mener à une surconsommation compensatoire, dépenser vite “avant que ça disparaisse”
- “Je dois profiter maintenant” : Justifie des achats impulsifs au détriment de l’épargne et des projets à long terme
- “Je n’y comprends rien aux finances” : Crée une passivité qui laisse le champ libre aux mauvaises décisions par défaut
Selon les recherches en finance comportementale, notamment celles de Morgan Housel dans The Psychology of Money, environ 20 % des schémas familiaux hérités expliquent 80 % des habitudes financières dysfonctionnelles à l’âge adulte.
Une scène de vie quotidienne révélatrice
Imaginez : salaire versé le 28 du mois. Le week-end arrive, vous êtes fatigué(e) après une semaine intense. Vous commandez un repas en livraison, puis scrollez sur un site e-commerce. Un article vous plaît, vous l’achetez. Le lundi, vous recevez le colis et réalisez que vous n’en aviez pas vraiment besoin.
Ce scénario illustre comment 20 % des situations émotionnelles (fatigue, stress, ennui du week-end) peuvent déclencher 80 % des dépenses regrettées. Les données de la Banque du Canada en 2024 confirment ce phénomène : une part importante des ménages canadiens sont en situation de surendettement, souvent à cause de décisions impulsives répétées.
Les biais cognitifs en jeu
Trois mécanismes de finance comportementale expliquent ce déséquilibre :
- Biais d’instantanéité : Notre cerveau préfère une récompense immédiate (l’achat) à un bénéfice différé (l’épargne);
- Aversion à la perte : Nous conservons des abonnements inutiles par peur de “manquer quelque chose” si nous les annulons;
- Biais de récompense immédiate : La dopamine libérée par un achat en ligne est instantanée, même si la satisfaction disparaît en quelques heures.
Une pratique d’observation sur 7 jours
Pour repérer vos propres déclencheurs, essayez cet exercice :
Pendant une semaine, notez chaque dépense significative avec l’émotion dominante qui l’accompagnait :
- Stress ?
- Ennui ?
- Joie authentique ?
- Peur de manquer ?
- Besoin de reconnaissance ?
À la fin de la semaine, observez : quelles émotions reviennent le plus souvent ? Ce sont probablement vos 20 % de déclencheurs qui créent 80 % de vos dépenses non alignées.
Vos dépenses les plus fréquentes et les plus lourdes révèlent moins ce que vous aimez vraiment que les émotions que vous essayez d’apaiser.
Comment utiliser la loi de Pareto pour transformer votre budget en outil de liberté ?
Entre subir ses dépenses et utiliser l’argent comme un levier de liberté, la différence tient souvent à quelques choix clés, pas à 100 petites optimisations.
Une démarche en 5 étapes pour appliquer la loi
Étape 1 : Mapper vos dépenses à faible valeur
Identifiez les dépenses qui grèvent votre budget sans créer de valeur durable : abonnements oubliés, achats de compensation, services jamais utilisés.
Étape 2 : Repérer vos dépenses à forte valeur
Listez les dépenses qui soutiennent vraiment votre vie : logement adapté, santé, alimentation de qualité, apprentissage. Ces postes méritent une protection prioritaire dans votre budget.
Étape 3 : Décider 2-3 ajustements majeurs
Plutôt que 50 micro-économies épuisantes, concentrez-vous sur 2 ou 3 changements structurants. Réduire les livraisons de repas de moitié, annuler les abonnements dormants, plafonner les achats impulsifs en ligne.
Étape 4 : Rediriger l’argent libéré
L’argent récupéré n’est pas “gagné” s’il se disperse ailleurs. Assignez-le immédiatement à un objectif à forte valeur : constitution d’un fonds de sécurité, remboursement accéléré d’une dette prioritaire, ou financement d’un projet de vie.
Étape 5 : Mesurer l’impact chaque mois
Un simple suivi mensuel suffit : comparez les montants alloués à vos dépenses à forte valeur versus vos dépenses à faible valeur. L’évolution de ce ratio est votre indicateur de progrès.
Un cas concret de transformation
Prenons Sophie, 32 ans, salaire de 3 000 $ CAD nets. Son analyse révèle trois postes problématiques :
| Poste de dépense | Avant | Après | Économie mensuelle |
|---|---|---|---|
| Livraisons repas | 300 $ | 150 $ | 150 $ |
| Abonnements non utilisés | 75 $ | 0 $ | 75 $ |
| Achats impulsifs en ligne | 225 $ | 100 $ | 125 $ |
| Total | 600 $ | 250 $ | 350 $ |
| En 12 mois, Sophie constitue un matelas de sécurité de 4 200 $. Elle n’a pas fait 100 petites privations elle a agi sur 3 leviers majeurs qui représentaient 20 % de ses lignes de dépenses mais créaient 80 % de son manque d’épargne. |
La transformation de votre vie financière vient rarement de petites privations répétées, mais de quelques décisions structurantes alignées avec vos vraies priorités.
Comment la loi de Pareto peut-elle guider une “renaissance financière” personnelle ?
Au-delà des chiffres et des catégories budgétaires, la loi de Pareto peut devenir un guide pour une transformation plus profonde de votre relation à l’argent.
20 % de prises de conscience pour 80 % de changement
La recherche en développement personnel et en psychologie financière converge sur un point : les transformations durables ne viennent pas d’un meilleur outil de suivi, mais d’une compréhension des mécanismes intérieurs qui pilotent nos décisions.
Quelques prises de conscience clés, souvent liées à l’histoire familiale, aux schémas de dépendance à la consommation, ou à la peur de manquer peuvent déclencher un changement massif dans la façon de gagner, de dépenser et d’épargner.
Trois questions puissantes pour vos dépenses
Avant chaque achat significatif, posez-vous ces questions :
- “Cette dépense sert-elle mon futur moi dans 5 ans ?”Elle ancre vos choix dans une vision à long terme
- “Est-ce que je paie pour être plus libre ou plus dépendant ?”Elle distingue l’investissement de l’asservissement
- “Est-ce que cet achat compense une émotion ou nourrit un projet ?”Elle révèle la motivation profonde derrière l’achat
Ces trois questions représentent une application directe du principe : quelques interrogations simples mais puissantes pour filtrer la majorité de vos décisions financières.
Vers une transformation structurée
Si cette exploration résonne en vous, la formation Renaissance Financière de Abondance 360 propose un espace pour identifier en profondeur ces 20 % de schémas intérieurs qui créent 80 % de vos résultats financiers. Ce programme travaille sur les croyances limitantes, les émotions liées à l’argent, l’histoire personnelle et les choix concrets de budget pour une renaissance financière qui va bien au-delà d’un simple tableau Excel.
Conclusion : vers une relation à l’argent plus consciente et alignée
La loi de Pareto, dans sa simplicité, révèle une vérité profonde sur notre vie financière : une minorité de dépenses, de choix et de croyances produit la majorité de nos résultats et de notre ressenti face à l’argent.
Passer de la simple prise de conscience à une transformation structurée demande souvent un accompagnement. La formation Renaissance financière de Abondance 360 vous guide dans cette exploration : identifier les schémas invisibles qui orientent vos décisions, travailler sur vos croyances limitantes, et redessiner un chemin financier aligné avec vos valeurs profondes et vos aspirations.
Votre prochain paiement, votre prochain virement, votre prochain achat : et si c’était l’occasion de choisir différemment ? La loi de Pareto ne vous dit pas quoi faire, elle vous invite à regarder où vous mettez vraiment votre argent, et à décider si cela correspond à la vie que vous voulez construire.